|
|
1、资料名称:2025-2000年上市公司盈余管理数据、盈余管理ABSDA、修正琼斯AbsDA、基本琼斯AbsDA、正向DA哑变量、公司规模、资产负债率
2、测算方式:
参考顶刊梅蓓蕾、郭雪寒、叶建芳(2021)《问询函的溢出效应——基于盈余管理视角》的研究做法,依据Kothari等(2005),分行业分年度回归含ROA的琼斯模型:TA/A(t-1)=∂1*(1/A(t-1))+∂2*(ΔREV/A(t-1))+∂3*(PPE/A(t-1))+∂4*ROA+ε,其中TA=净利润−经营活动现金流量净额、ΔREV=营业收入变动、PPE=固定资产净额、�OA=净利润/总资产,回归残差为可操纵性应计DA,盈余管理程度ABSDA=|DA|;行业按证监会2012分类(制造业二级、其余一级),连续变量按1%/99%缩尾,剔除金融业。
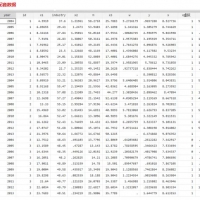
我们多做了几个变量,如下图所示,包括核心变量或者稳健性检验及过程变量,数据全流程公开,每个原始数据及过程都清晰可查(非主观编造),大家可以做核心变量或者稳健性检验,多个数据更加容易显著!
3、资料范围:
5632家上市公司,67741个公司-年度观测,年份跨度2000-2025年。
具体数据分布情况如下方描述性统计。
包括原始数据、计算代码(stata和python代码都有,真实代码,可以向期刊公布,每一步都可以复现和做重复实验)、完整的复现说明(教大家一步步复现,做法过程全部公开,无数据黑箱,并且对复现过程常见问题做了解答)及最终结果(最终结果格式是excel电子表格格式,非常方便大家导入到自己数据里面),大家可以验证一下确保准确性!
4、参考文献:
[1]梅蓓蕾,郭雪寒,叶建芳.问询函的溢出效应——基于盈余管理视角[J].会计研究,2021,(6):30-42.
此数据为科研课题组自用数据,根据真实的上市公司数据一步步做出来的,每一步都可以复现和做重复实验,非仅仅只有一堆文件胡编乱造(根据参考文献瞎编结果根本就没有研究价值,不能反映真正的盈余管理水平,实证围绕着错的结果根本就毫无意义浪费大家时间),真正的原创一手认真整理数据,数据处理较为复杂。
|
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有帐号? 建议用  立即注册
x

|


 窥视卡
 雷达卡
 发表于 2023-7-8 10:20:37
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜
 发表于 2023-7-8 11:21:53