|
|
1、资料名称:2025-2001年上市公司信息披露质量数据、KV指数、日均收盘价、日均交易量、年交易天数
2、测算方式:
参考徐寿福、徐龙炳(2015)的研究做法,采用Kim and Verrecchia (2001)的KV度量法,按论文公式(4)改进模型度量信息披露质量:
KV指数 = Ln(|ΔP_t/P_{t-1}|) = λ0 + λ(Vol_t/Vol0 - 1) + ε
1. 对每家上市公司分年进行OLS回归,ΔP_t/P_{t-1}为当日收益率(取绝对值后取自然对数);
2. Vol_t为日交易量(股数),Vol0为该公司当年所有交易日平均日交易量,
自变量采用日交易量相对年均值的偏离率(Vol_t/Vol0 - 1)(借鉴翟光宇等2014的改进模型);
3. KV指数 = 公式(4)回归系数λ(论文主口径);
4. 剔除当日收益率绝对值为0的交易日(取对数无定义),剔除年交易日数少于30天的公司-年度;
5. 剔除回归系数λ为负的公司-年度(论文口径:不考虑λ为负的情况);
6. 对核心连续变量KV指数做1%/99%分位缩尾处理。
KV指数度量市场对交易量信息的依赖程度,KV指数越大,上市公司信息披露质量越低。
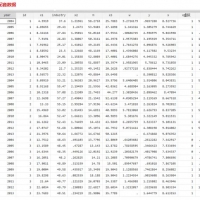
我们多做了几个变量,如下图所示,包括核心变量或者稳健性检验及过程变量,数据全流程公开,每个原始数据及过程都清晰可查(非主观编造),大家可以做核心变量或者稳健性检验,多个数据更加容易显著!
3、资料范围:
5150家企业,67429个观测值,年份跨度2001-2025年。
具体数据分布情况如下方描述性统计。
包括原始数据、计算代码(stata和python代码都有,真实代码,可以向期刊公布,每一步都可以复现和做重复实验)、完整的复现说明(教大家一步步复现,做法过程全部公开,无数据黑箱,并且对复现过程常见问题做了解答)及最终结果(最终结果格式是excel电子表格格式,非常方便大家导入到自己数据里面),大家可以验证一下确保准确性!
4、参考文献:
[1]徐寿福,徐龙炳.信息披露质量与资本市场估值偏误[J].会计研究,2015(1):40-47.
[2]Kim O,Verrecchia R.The Relation among Disclosure, Returns, and Trading Volume Information[J].The Accounting Review,2001,76(4):633-654.
[3]周开国,李涛,张燕.董事会秘书与信息披露质量[J].金融研究,2011(7):167-181.
此数据为科研课题组自用数据,根据真实的日交易数据行情数据一步步做出来的,每一步都可以复现和做重复实验,非仅仅只有一堆文件胡编乱造(根据参考文献瞎编结果根本就没有研究价值,不能反映真正的信息披露质量水平,实证围绕着错的结果根本就毫无意义浪费大家时间),真正的原创一手认真整理数据,数据处理较为复杂大家可以自行试试。 |
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有帐号? 建议用  立即注册
x

|


 窥视卡
 雷达卡
 发表于 2024-2-19 11:02:45
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜