|
|
1、资料名称:2025-2007年上市公司研发操纵数据、研发操纵ABRD、研发投入强度、研发投入总额/总资产、正常研发支出、异常研发支出、公司规模
2、测算方式:
参考顶刊于明洋、吕可夫、李书锋(2026)《研发操纵与年报文本复杂性》的研究做法,借鉴Gunny(2010)、朱红军等(2016)的异常研发支出模型,以上市公司数据为基础,分行业分年度回归异常研发支出模型(RD_t/TA_{t-1}=β0+β1(1/TA_{t-1})+β2·MV+β3·TBQ+β4·INT_t/TA_{t-1}+β5·RD_{t-1}/TA_{t-1}+ε),由拟合值估计正常研发支出,实际研发支出占比与正常值之差为异常研发支出,对其取绝对值得到研发操纵ABRD,该值越大表示公司研发操纵程度越高。
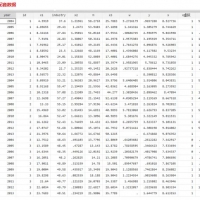
我们多做了几个变量,如下图所示,包括核心变量或者稳健性检验及过程变量,数据全流程公开,每个原始数据及过程都清晰可查(非主观编造),大家可以做核心变量或者稳健性检验,多个数据更加容易显著!
3、资料范围:
5663家上市公司,59044个公司-年度观测,年份跨度2007-2025年。
具体数据分布情况如下方描述性统计。
包括原始数据、计算代码(stata和python代码都有,真实代码,可以向期刊公布,每一步都可以复现和做重复实验)、完整的复现说明(教大家一步步复现,做法过程全部公开,无数据黑箱,并且对复现过程常见问题做了解答)及最终结果(最终结果格式是excel电子表格格式,非常方便大家导入到自己数据里面),大家可以验证一下确保准确性!
4、参考文献:
[1]于明洋,吕可夫,李书锋.研发操纵与年报文本复杂性[J].管理评论,2026,38(3):184-197.
此数据为科研课题组自用数据,根据真实的上市公司数据一步步做出来的,每一步都可以复现和做重复实验,非仅仅只有一堆文件胡编乱造(根据参考文献瞎编结果根本就没有研究价值,不能反映真正的研发操纵水平,实证围绕着错的结果根本就毫无意义浪费大家时间),真正的原创一手认真整理数据,数据处理较为复杂。
|
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有帐号? 建议用  立即注册
x

|


 窥视卡
 雷达卡
 发表于 2022-10-22 15:08:37
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜
 楼主