|
|
1、资料名称:2025-2000年上市公司企业股价崩盘风险季度数据、企业股价崩盘风险数据
2、测算方式:
参考顶刊吴晓晖、郭晓冬、乔政2019年发表于《中国工业经济》的研究做法,采用扩展指数模型提取公司周特有收益(对个股周收益回归综合市场周收益及其前后各2期滞后/领先项,残差对数化为W=ln(1+ε)),在此基础上按季度窗口计算负收益偏态系数(NCSKEW)、股票收益上下波动比率(DUVOL)与崩盘频率(CRASH_COUNT,以±3.09倍标准差判定下行/上行周)三项指标衡量股价崩盘风险。季度划分以每13周为一段(Q1=周1-13,Q2=周14-26,Q3=周27-39,Q4=周40-53)。
需要说明的是季度数据相对年度数据崩盘频率较小,一般大多数为0,但也有1或者负一情况,相对好控制!
3、资料范围:
5751多家企业,266279多个观测值,年份跨度2000-2025年,季度频率。
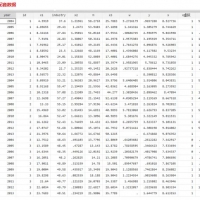
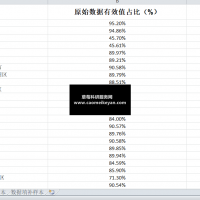
具体数据分布情况如下方描述性统计。
包括原始数据、计算代码(真实代码,可以向期刊公布,可以复现和做重复实验)、完整的复现说明(教大家一步步复现,做法过程全部公开,无数据黑箱,并且对复现过程常见问题做了解答)及最终结果,大家可以验证一下确保准确性!
4、参考文献:
[1]吴晓晖.郭晓冬.乔政.机构投资者抱团与股价崩盘风险[J].中国工业经济,2019(2):117-135.
[2]许年行.于上尧.伊志宏.机构投资者羊群行为与股价崩盘风险[J].管理世界,2013(7):31-43.
此数据为科研课题组自用数据,根据真实真实市场收益率等原始数据(真实数据敢公开)一步步做出来的,可以复现和做重复实验,非仅仅只有一堆文件胡编乱造,真正的原创一手认真整理数据。
|
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有帐号? 建议用  立即注册
x

|


 窥视卡
 雷达卡
 发表于 2023-12-10 10:54:27
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜