|
|
1、资料名称:2025-2000年上市公司税负粘性数据、税负粘性、收入税收弹性、有效观测数、综合税负率、实际所得税率、税收支出变动率
2、测算方式:
参考魏志华、卢沛(2021)的研究做法,借鉴 Anderson et al.(2003)粘性指标度量模型,对企业季度财务数据进行 8 年滚动回归,得到企业层面税负粘性指标。模型:ln(TAX_t/TAX_t-1) = δ0 + δ1·ln(REV_t/REV_t-1) + δ2·D_t·ln(REV_t/REV_t-1) + ε,其中 TAX 为企业支付的各项税费(税收支出代理变量),REV 为营业收入,D_t 为营业收入是否下降的虚拟变量。每个企业每一年度取当年及前 7 年(至多 32 个季度)的有效观测滚动回归,要求有效观测不少于 20 个,回归系数 δ2 即企业当年税负粘性;参照文献,以 β1>0(当期税费与营业收入同向变动)为判断粘性的前提条件。δ2 为负值表示存在税负粘性,即营业收入下降时税收支出减少幅度低于上升时增加幅度。为消除极端值的影响,对连续变量按 1% 与 99% 分位数进行缩尾处理(与文献一致)。
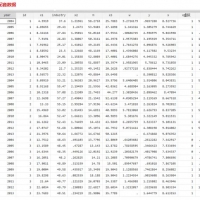
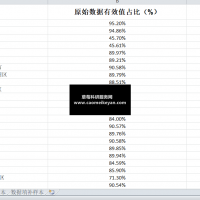
我们多做了几个变量,如下图所示,包括核心变量或者稳健性检验及过程变量,数据全流程公开,每个原始数据及过程都清晰可查(非主观编造),大家可以做核心变量或者稳健性检验,多个数据更加容易显著!
3、资料范围:
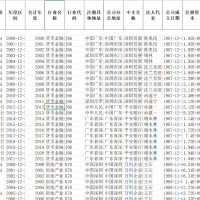
3,602 家企业,27,161 个观测值,年份跨度2000-2025年。
具体数据分布情况如下方描述性统计。
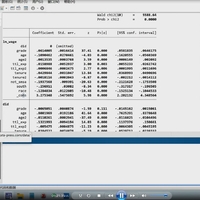
包括原始数据、计算代码(stata和python代码都有,真实代码,可以向期刊公布,每一步都可以复现和做重复实验)、完整的复现说明(教大家一步步复现,做法过程全部公开,无数据黑箱,并且对复现过程常见问题做了解答)及最终结果(最终结果格式是excel电子表格格式,非常方便大家导入到自己数据里面),大家可以验证一下确保准确性!
4、参考文献:
[1]魏志华,卢沛.税收竞争、征税努力与企业税负粘性[J].2021(6).
此数据为科研课题组自用数据,根据真实的上市公司财务数据一步步做出来的,每一步都可以复现和做重复实验,非仅仅只有一堆文件胡编乱造(根据参考文献瞎编结果根本就没有研究价值,不能反映真正的税负粘性水平,实证围绕着错的结果根本就毫无意义浪费大家时间),真正的原创一手认真整理数据,数据处理较为复杂。
|
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有帐号? 建议用  立即注册
x

|


 窥视卡
 雷达卡
 发表于 2023-10-25 10:12:30
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜
 楼主